
Recupero addizionale
Addizionale sui diritti d’imbarco: il Consiglio di Stato sblocca i rimborsi ai Comuni aeroportuali
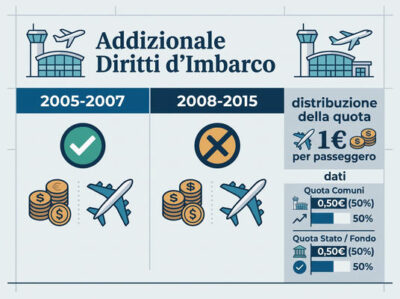
Dalle aule del Tribunale di Roma fino a Palazzo Spada: ricostruzione dell’iter giudiziario che ha sancito il diritto degli enti locali al recupero delle somme per il triennio 2005-2007.
Istituita dalla legge finanziaria per il 2004 (L. n. 350/2003, art. 2, comma 11) su impulso dell’ANCAI, l’addizionale comunale sui diritti d’imbarco è nata per indennizzare i Comuni sede di scalo o limitrofi dei costi e dell’impatto causati dal traffico aereo. Il tributo prevede un prelievo di un euro a passeggero, con una quota riservata direttamente ai territori coinvolti.
Nel 2016 un gruppo di Comuni aeroportuali — guidato dal Comune di Ferno — ha citato in giudizio lo Stato per ottenere la corresponsione di oltre 66 milioni di euro, pari al divario tra gli importi liquidati e quelli effettivamente dovuti tra il 2005 e il 2015.
La controversia si è chiusa con la sentenza n. 9556/2024 del Consiglio di Stato, che ha chiarito la disciplina applicabile:
-
Annualità 2005, 2006 e 2007 (Somme riconosciute): prima delle modifiche introdotte nel 2008, la quota spettante agli enti locali era ancorata in via automatica all’effettivo gettito riscosso. Per il 2005 la prescrizione decennale non opera (versamento eseguito a dicembre 2006 a fronte di un giudizio avviato a novembre 2016); per il 2006 e il 2007 i conteggi presentati dai Comuni non sono stati specificamente contestati dall’amministrazione statale.
-
Periodo 2008-2015 (Ricorso respinto): la Legge Finanziaria 2008 (L. n. 244/2007) ha destinato le entrate a specifici fondi ministeriali soggetti a tetti di spesa annui. Questo meccanismo ha reciso il nesso diretto tra gettito riscosso sui biglietti ed erogazioni agli enti locali: il diritto soggettivo al credito sorge unicamente a seguito del formale decreto ministeriale di riparto.
-
Termini di prescrizione (Decennale ordinaria): respinta l’eccezione dell’Avvocatura dello Stato sull’applicazione della prescrizione breve quinquennale. I trasferimenti annuali costituiscono erogazioni autonome e indipendenti, soggette al termine ordinario di dieci anni.
Le tappe del contenzioso giudiziario
1. Tribunale Ordinario di Roma – Sentenza n. 3390/2018 (15 febbraio 2018)
I Comuni promuovono l’azione civile contro lo Stato per l’adempimento delle somme arretrate. Il Tribunale non esamina il merito della domanda: dichiara il difetto di giurisdizione del giudice ordinario a favore della magistratura amministrativa.
2. Corte d’Appello di Roma – Sentenza n. 5778/2021 (31 agosto 2021)
Il collegio d’appello conferma la decisione di primo grado: poiché la vertenza verte sui criteri di riparto determinati con atti e decreti ministeriali, la competenza ricade nella giurisdizione esclusiva del TAR. I Comuni procedono alla riassunzione del giudizio.
3. TAR Lazio – Decreto istruttorio n. 4514/2022 (9 giugno 2022)
In fase istruttoria, la sezione ordina ai Ministeri competenti e alle parti il deposito del cronologico esatto dei versamenti (2005-2015), delle note metodologiche adottate per la dotazione del fondo dal 2008 in avanti e delle tabelle di riparto territoriale.
4. TAR Lazio – Sentenza n. 7743/2023 (8 maggio 2023)
Il TAR respinge integralmente le pretese dei Comuni: dichiara prescritto il credito del 2005, ritiene carente la prova sui minori importi per il biennio 2006-2007 e nega la vincolatività dei criteri di riparto per le quote post-2008. Gli enti locali impugnano la decisione davanti al Consiglio di Stato.
Testo integrale in corso di pubblicazione.
5. Consiglio di Stato, Sezione V – Sentenza n. 9556/2024 (28 novembre 2024)
Palazzo Spada ribalta l’esito del TAR accogliendo parzialmente il ricorso: ordina la corresponsione delle differenze relative agli anni 2005, 2006 e 2007, confermando la prescrizione decennale ed escludendo invece le pretese successive alla riforma del 2008.
