
IMU negli aeroporti
ICI e IMU negli aeroporti: stop all’esenzione per negozi e magazzini
La giustizia tributaria conferma: gli spazi commerciali all’interno del sedime aeroportuale sono soggetti alle imposte comunali. Il caso Orio al Serio fa giurisprudenza.
Tutti gli immobili situati all’interno di un aeroporto possono beneficiare dell’esenzione dall’ICI (oggi IMU)? Per anni le società di gestione aeroportuale hanno risposto affermativamente, facendo leva sulla classificazione catastale in categoria E/1 (“stazioni per servizi di trasporto aereo”).
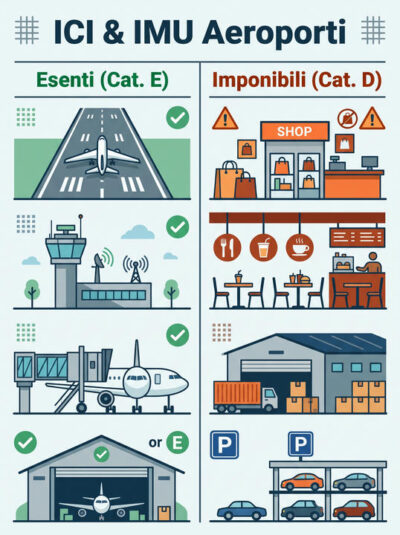
Il contenzioso tra il Comune di Orio al Serio e SACBO S.p.A. (società di gestione dello scalo di Bergamo) ha ribaltato questa impostazione attraverso due gradi di giudizio: l’esenzione spetta unicamente agli immobili strettamente indispensabili al servizio di trasporto aereo. Negozi, magazzini, depositi logistici e locali concessi a terzi dietro compenso — dotati di autonomia funzionale e reddituale — sono pienamente imponibili.
Cosa possono fare i Comuni aeroportuali?Verificare il corretto classamento catastale degli immobili commerciali e logistici situati nel sedime aeroportuale. Se risultano ancora censiti in categoria E o non risultano accatastati, il Comune può avviare la procedura di revisione d’ufficio ai sensi dell’art. 1, comma 336, della Legge n. 311/2004
Le sentenze nel dettaglio
1. CTP Bergamo, Sez. 5 – Sentenza n. 30/2005
-
Parti: SACBO S.p.A. contro Comune di Orio al Serio
-
ath-to-node=”11,1,0″ data-index-in-node=”0″>Oggetto: ICI anni 1999, 2000 e 2001
-
Esito: Ricorsi del gestore respinti; confermati gli avvisi di accertamento del Comune (sanzioni disapplicate per obiettiva incertezza normativa, spese compensate).
-
Il principio: I nuovi fabbricati realizzati nel sedime aeroportuale e non destinati in via esclusiva al servizio della stazione aerea non sono automaticamente esenti. Ciò riguarda in primo luogo i magazzini e gli spazi di stoccaggio affittati a terzi con fini commerciali. Eventuali precedenti decisioni favorevoli non si estendono alle nuove volumetrie.
2. CTR Lombardia (Brescia), Sez. 64 – Sentenza n. 10/64/11
-
Parti: SACBO S.p.A. contro Comune di Orio al Serio (Appello n. 866/06)
-
Esito: Appello del gestore respinto con condanna; confermata integralmente la decisione di primo grado.
-
Il principio: La Commissione ha giudicato i motivi d’appello manifestamente infondati. Gli immobili tassati (poi accatastati in categoria D) non risultano essenziali all’attività istituzionale di volo: costituiscono invece un’attività d’impresa collaterale che “accompagna e incrementa l’attività istituzionale”, operata da soggetti terzi in piena autonomia economica e dietro canone di locazione.
I 4 principi chiave stabiliti dai giudici
-
Valutazione puntuale, non a tappeto: L’esenzione riservata alla categoria E non copre l’intero compendio aeroportuale in blocco; ogni singola unità immobiliare va tassata in base alla sua concreta destinazione d’uso.
-
Autonomia reddituale equivale a imponibilità: Aree destinate a logistica, vendita al dettaglio o servizi, affidate a terzi e fornite di autonomia economica e gestionale, non possono rientrare nella categoria catastale E.
-
Nessun automatismo dai pregressi: Una sentenza favorevole ottenuta dal gestore per gli anni passati non ha valore per le annualità successive se nel frattempo sono sorti nuovi edifici o è mutata la destinazione degli spazi.
-
Tutela contro l’omesso accatastamento: L’inerzia o il mancato accatastamento tempestivo da parte del gestore non può essere invocato a proprio favore per eludere il tributo.
ANCAI mette a disposizione delle amministrazioni locali i testi integrali delle sentenze e la documentazione di approfondimento per le verifiche fiscali.
