
L’addizionale comunale è un tributo
Addizionale comunale sui diritti d’imbarco: la Consulta ne sancisce la natura tributaria
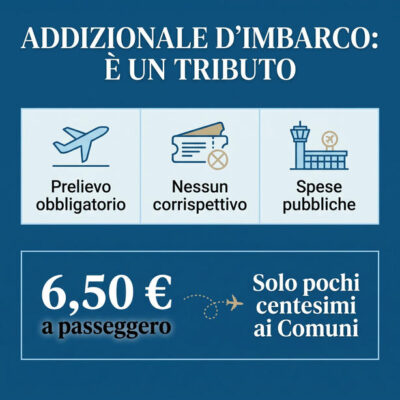
L’addizionale comunale sui diritti d’imbarco dei passeggeri (art. 2, comma 11, L. 350/2003) è a tutti gli effetti un tributo. A stabilirlo in via definitiva è la sentenza n. 80/2024 della Corte costituzionale, che ha cancellato la norma del 2007 (art. 39-bis, D.L. 159/2007) con cui il legislatore, tramite una presunta “interpretazione autentica”, ne negava illegittimamente la natura fiscale.
Di seguito, le motivazioni della decisione, le implicazioni per i Comuni aeroportuali e la cronologia delle sentenze chiave.
Perché è un tributo: i 3 criteri della Consulta
Secondo la costante giurisprudenza costituzionale, un prelievo assume natura tributaria — a prescindere dal nome formale attribuitogli dalla legge — quando soddisfa contestualmente tre requisiti:
- Decurtazione patrimoniale definitiva: il versamento è obbligatorio e imposto per legge, a prescindere dalla volontà del soggetto incassatore o pagatore.
- Assenza di sinallagma: il pagamento non costituisce il corrispettivo di un servizio reso specificamente al singolo contribuente (manca una controprestazione diretta).
- Destinazione a spese pubbliche: le risorse generate da un presupposto economicamente rilevante servono a finanziare finalità di interesse generale.
Nel caso dell’addizionale d’imbarco, i tre elementi coesistono: le compagnie aeree versano 6,50 € a passeggero senza ottenere controprestazioni dirette, e il gettito copre capitoli di spesa pubblica essenziali:
- Sicurezza del volo e impianti ENAV;
- Fondo di solidarietà del trasporto aereo;
- Ristori per i Comuni aeroportuali;
- Fondo antincendi aeroportuale;
- Sicurezza e contrasto alla criminalità;
- Gestioni previdenziali INPS.
Il percorso giurisprudenziale: cronologia delle pronunce
Il precedente di principio. La Consulta dichiara illegittimo l’art. 1, comma 478, della L. 208/2015 che negava la natura tributaria dei contributi versati al fondo antincendi. Qualificare come “non tributario” un prelievo che ne possiede tutti i caratteri costituisce un’operazione meramente nominalistica che viola il principio di ragionevolezza (art. 3 Cost.).
La rimessione alla Consulta. Nel contenzioso tra Aeroporto di Genova S.p.A. e l’amministrazione straordinaria di Alitalia (credito d’imbarco di 279.580 €), la prima sezione civile rileva come l’addizionale risponda integralmente ai criteri di tributarietà fissati nel 2018 e solleva questione di legittimità costituzionale.
La sentenza spartiacque. Viene dichiarata l’incostituzionalità dell’art. 39-bis del D.L. 159/2007. Come evidenziato nel testo:
“L’affermazione della natura non tributaria dell’addizionale […] si risolve, anche in questo caso, in una operazione meramente nominalistica, che non si accompagna alla modifica sostanziale dei ricordati elementi strutturali della fattispecie tributaria.”
(Pubblicata in G.U. 1ª Serie Speciale n. 20 del 15 maggio 2024)
L’applicazione pratica e il privilegio del credito. Definendo il contenzioso originario, la Suprema Corte stabilisce che i crediti per addizionale d’imbarco godono del privilegio generale accordato ai tributi ai sensi dell’art. 2752 del codice civile.
L’impatto sui Comuni aeroportuali: il paradosso del gettito
Oltre a chiarire il regime giuridico del prelievo, la sentenza n. 80/2024 accende un faro sulle criticità storiche lamentate dagli enti locali:
-
Finalità originaria vs realtà: Nata per mitigare l’impatto territoriale delle infrastrutture di volo sui Comuni di sedime e contermini, l’imposta è stata progressivamente dirottata verso capitoli statali.
-
Quota bloccata a fronte di rincari: Mentre l’addizionale è cresciuta da 1,00 € a 6,50 € a passeggero, la quota devoluta ai Comuni è rimasta pressoché invariata, riducendosi a pochi centesimi netti pro-capite.
Trattandosi formalmente di un tributo, qualsiasi redistribuzione o riforma del gettito a favore dei territori aeroportuali spetta ora in via esclusiva al legislatore.
